Contenido Exclusivo
Mientras El Golf lidera la absorción corporativa, Santiago Centro concentra más edificios, pero enfrenta una vacancia superior y precios de arriendo más bajos.
Santiago, 17 de noviembre de 2026 – El mercado de oficinas de la Región Metropolitana de Santiago revela un contraste estructural entre su polo histórico y su principal centro financiero. Según datos de la plataforma Buildings CRE Tool, Santiago Centro y El Golf siguen trayectorias distintas en cuanto a la calidad del inventario corporativo, la ocupación y los precios de arriendo.
Aunque la comuna de Santiago concentra el mayor número de edificios corporativos de la capital, con 234 inmuebles de todas las clases, solo 36 pertenecen al segmento Prime (Clases A+ y A).
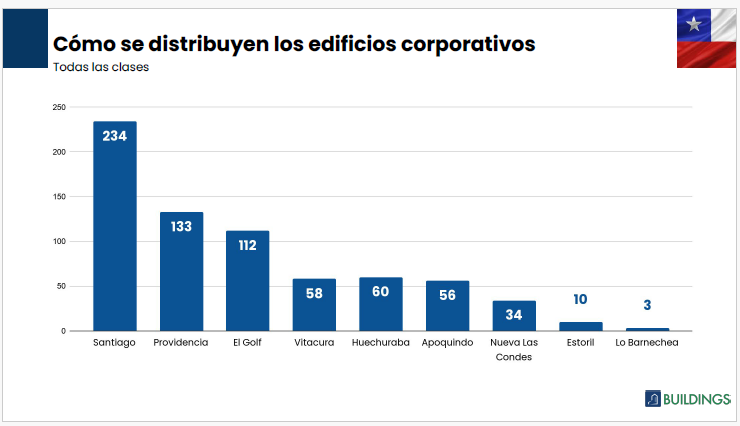
Em contrapartida, El Golf possui 112 edifícios no total, dos quais 52 são Classe A+ e A. Com isso, o submercado lidera o inventário de escritórios de alto padrão em toda a cidade. Essa concentração de imóveis qualificados também se reflete nos indicadores de ocupação e disponibilidade.
En este sentido, Santiago Centro acumula 185.631 m² de superficie vacante, lo que equivale a una tasa de vacancia del 12,6%. En cambio, El Golf registra 69.379 m² disponibles y una vacancia de apenas el 5,8%.
Que las comuna de Las Condes que tiene tres submercados en total suman 202 – El Golf (112), Apoquindo (56) e Nueva Las Condes (34), totalizando 202, siendo una de las comunas más importantes en el mercado corporativo.
Santiago Centro supera a El Golf en la oferta de grandes superficies corporativas contiguas
Además, la oferta de grandes superficies corporativas presenta diferencias importantes entre ambos submercados. Considerando espacios contiguos disponibles sobre los 1.000 m² en las Clases A y A+, Santiago concentra 11 alternativas, equivalentes al 26,8% del total metropolitano.
El Golf, por su parte, dispone de nueve opciones, o el 22% de la oferta.
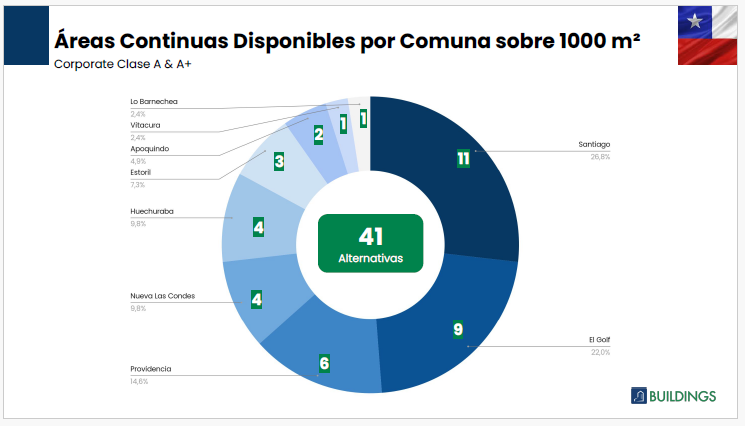
Sin embargo, cuando el análisis considera plantas libres de más de 4.000 m², Santiago Centro presenta cinco alternativas, frente a solo dos en El Golf.
Este indicador demuestra que, pese a la mayor concentración de edificios Prime en El Golf, el Centro aún cuenta con más opciones de grandes superficies contiguas.
El spread de precios y la dinámica de absorción
A pesar de tener un precio promedio de arriendo considerablemente superior, El Golf mantuvo la delantera en la atracción de ocupantes corporativos durante el 3T 2026.
La diferencia entre ambos submercados, por lo tanto, no se limita a la calidad de los inmuebles: también se refleja en su capacidad para atraer y retener empresas.
Para dimensionar esta brecha, El Golf registró un precio promedio de arriendo de 0,58 UF/m² en el 3T 2026. A lo largo del año, los valores en el segmento A+/A oscilaron entre 0,43 y 0,74 UF/m², con un promedio de 0,63 UF/m².
En Santiago Centro, en cambio, el precio promedio se situó en 0,28 UF/m² durante el mismo trimestre. En 2026, los valores variaron entre 0,27 y 0,40 UF/m², con un promedio de 0,32 UF/m².
No obstante, la diferencia de precios no impidió que El Golf registrara los mayores volúmenes de absorción. El submercado lideró la absorción bruta metropolitana, con 32.608 m², además de presentar una absorción neta positiva de 15.427 m².
Santiago Centro, por su parte, alcanzó los 18.799 m² de absorción bruta y 13.084 m² de absorción neta.
Este desempeño también se observa en el acumulado anual.
Del total de 176 mil m² transados en el mercado metropolitano, El Golf representó el 34,1%, con 59.401 m² arrendados. Santiago Centro, en comparación, concentró el 17,9%, es decir, 31.185 m².
Grandes arrendatarios impulsan los arriendos en edificios corporativos de Santiago
Más allá de los indicadores generales, los movimientos de grandes arrendatarios refuerzan la actividad en los edificios corporativos más emblemáticos de cada zona.
En El Golf, la Gran Torre Costanera sumó 10.458 m² arrendados en el acumulado del año, lo que equivale al 13,4% de la superficie del edificio. Entre las empresas involucradas en las transacciones destacan Holding WS y Cariola Díez Pérez-Cotapos.
El edificio Titanium La Portada también registró movimientos relevantes, con 6.747 m² arrendados, equivalentes al 9,1% del inmueble. Por su parte, Torre Vitacura contabilizó 2.075 m² en cierres de negocios solo durante el 3T.
En Santiago Centro, la actividad se concentró principalmente en Torre Centenario, que acumuló 11.841 m² arrendados en el año, correspondientes al 37,4% del edificio, y en Nido Lucía, con 8.596 m², o el 63,6% de su superficie. Cabe destacar que también se siguen observando movimientos importantes en el Centro de Santiago durante el presente cuarto trimestre de este 2026.
Los datos de Buildings CRE Tool permiten monitorear estas dinámicas y comparar indicadores de stock, vacancia, absorción neta y actividad constructiva, entregando insumos clave para la toma de decisiones estratégicas en el mercado inmobiliario corporativo chileno.
Para saber más, acceda a Buildings CRE Tool y agende una reunión con Gabriel Asencio através del correo electrónico: gabriel.asencio@buildings.company
Agregar un comentario