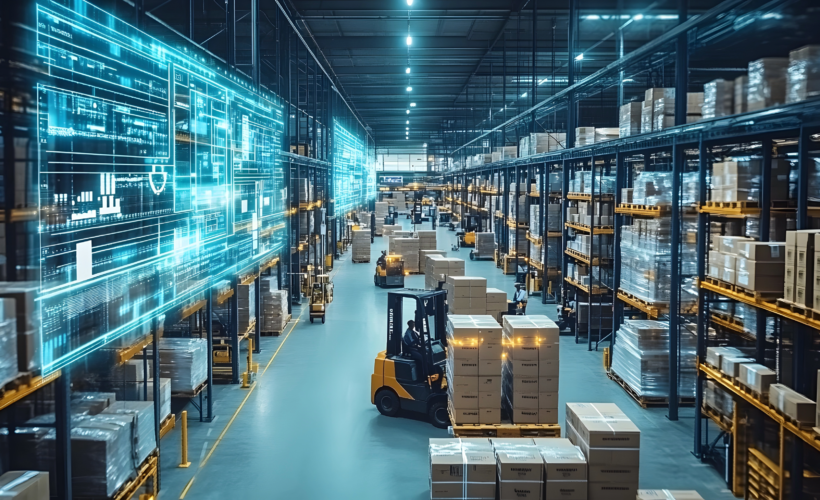
¿Por qué faltan bodegas en Santiago? El sector logístico ha venido exigiendo estrategias inéditas a los desarrolladores.
Santiago, 16 de octubre de 2026 – El mercado inmobiliario industrial en el Gran Santiago vive una transformación profunda. Actualmente, el sector demuestra una alta actividad constructiva y una fuerte demanda por infraestructura de calidad. Sin embargo, el estrangulamiento en la oferta de terrenos y la rigidez burocrática amenazan este crecimiento.
Contenido del portal Revista Logistec apunta a que, durante la última década, el e-commerce y la modernización del retail presionaron la infraestructura logística. Por ello, las empresas pasaron a exigir bodegas más grandes y eficientes.
En contrapartida, la modernización de los planes reguladores restringió las zonas industriales a áreas distantes de la periferia.
En este sentido, el mercado enfrenta un escenario paradójico.
Según datos de Cushman & Wakefield, Santiago registra más de 680.000 m² en construcción. A pesar de ello, encontrar una bodega vacante o un terreno viable se ha convertido en un desafío casi imposible. Así, los desarrolladores abandonaron las obras especulativas para enfocarse en el modelo Build to Suit (BTS) y en el prearrendamiento.
El radiografía del mercado: stock, vacancia y precios de arriendo
Conforme al reporte del primer semestre de 2026 (1S 2026) de Colliers, el stock total de bodegas Clase A y B alcanzó los 6.409.436 m² en el Gran Santiago. Consecuentemente, la tasa de vacancia general cayó del 6,37% en el 2T de 2025 al 5,81% en el 1T de 2026. Esta disponibilidad representa 372.386 m² desocupados en la Región Metropolitana.
Por su parte, la entrega de nuevos inmuebles sufrió una fuerte desaceleración. En el 2T de 2025, el mercado recibió 127.000 m², mientras que el 1T de 2026 sumó solo 53.300 m² nuevos.
Paralelamente, la absorción neta alcanzó los 86.115 m² en el mismo periodo. Es decir, la demanda real consume el stock existente a un ritmo superior a las nuevas entregas.
Geográficamente, la Zona Poniente lidera la concentración de infraestructura con un 38,3% del mercado. En segundo lugar, aparecen la Zona Norte con un 22,3% y la Zona Norponiente con un 20,4%. Finalmente, la Zona Sur responde por un 14,5%, mientras que el Centro ostenta un 4,5%.
La dinámica regional y los valores promedios por metro cuadrado
La Zona Sur presenta una vacancia atípica del 15,5%. Esto ocurre porque la zona recibió 45.000 m² de nuevas bodegas Clase B del total de 53.300 m² entregados en el semestre.
Por otro lado, la Zona Centro registra una vacancia prácticamente nula del 0,5%. Además, las zonas Norponiente y Norte presentan un 4,1% de vacancia, mientras que la Zona Poniente alcanza el 4,7%.
De acuerdo con Cushman & Wakefield, la Zona Centro contabiliza 681.932 m² en construcción. Sin embargo, entre el 61,5% y el 65% de esa área ya está prearrendada. Además, cerca del 35% del total pertenece a la modalidad BTS. De esta forma, menos de 270 mil m² llegarán al mercado sin contrato previo.
Lee también:
– Sector logístico chileno mantiene baja vacancia, pero la absorción pierde fuerza en el tercero trimestre
– Santiago concentra 18 edificios de oficinas que cobran hasta un 39% más por el arriendo
– Grupo Campos y PGIM apuntan a casi 200 mil m² de logística en Chile
Burocracia sanitaria y cuellos de botella en la obtención de permisos
Asimismo, un dato crítico enciende las alarmas: menos del 10% del área disponible posee autorización para actividades molestas o peligrosas. Históricamente, la SEREMI de Salud dividía el uso del suelo en Inofensivo, Molesto y Peligroso. Sin embargo, la autoridad endureció los criterios de evaluación en los últimos años.
Por consiguiente, los operadores logísticos ahora disputan áreas escasas con industrias tradicionales y Data Centers.
Más allá del desafío normativo, la obtención de permisos municipales se ha transformado en un proceso extremadamente lento. Un estudio de Cushman & Wakefield junto a ALOG Chile revela que el tiempo para aprobar Permisos de Edificación se duplicó en comunas estratégicas como Pudahuel y Lampa.
De la misma forma, Carlos Figueroa, socio y gerente general de Invinsa, destaca que el proceso de emisión de patentes y permisos municipales puede tomar años. Además, las exigencias de seguridad y mitigación vial aumentaron drásticamente los costos e impuestos sobre los inmuebles.
La reingeniería operacional y las tendencias del sector
Frente a las altas tasas de interés y a los elevados costos constructivos, el mercado se adaptó. Reinaldo Gleisner, vicepresidente de Colliers, refuerza que los desarrolladores evitan construir sin rentabilidad garantizada.
Por esto, las empresas apuestan por el crecimiento vertical de las bodegas. Actualmente, los proyectos ofrecen una altura libre de hombro de entre 12 y 12,5 metros, con estudios para alcanzar los 14 metros. Además, se observa el fenómeno de Flight to Quality, en el cual las compañías migran hacia activos Clase A.
En consecuencia, este escenario impone cuatro grandes impactos para los arrendatarios:
- Presión en los costos: la escasez de terrenos mantiene los precios de arriendo elevados.
- Planificación anticipada: las empresas necesitan planificar nuevas operaciones con 18 a 24 meses de anticipación.
- Tecnología y altura: adopción de automatización y racks de alta densidad para optimizar el volumen vertical.
- Desplazamiento periférico: las actividades operacionales migran hacia ejes distantes, como la Ruta 68 y la Ruta 5 Sur.
A pesar de los traba y obstáculos, el sector proyecta incorporar más de 100.000 m² en el segundo semestre de 2026. En suma, el éxito de las operaciones logísticas en el Gran Santiago dependerá de la planificación normativa y de alianzas estratégicas a largo plazo.
Agregar un comentario